Industry atlas / September 2026
中国新能源车 市场研究
从十五个整车玩家,到电池、材料、玻璃和制造工厂。用五张图,看懂一辆车背后的产业分工,以及销量、成本与利润如何传导。
整车资料核查截至 2026 年 9 月 18 日;供应链增补于 9 月 19 日。销量以 2026 年 8 月为主,供应链采用已注明的年度基线与企业资料。事实、假设算例与分析分别标注。
新能源占国内乘用车零售的比例
新能源乘用车零售量的同比变化
01 / Market baseline
长期替代延续,短期需求承压
新能源汽车已进入大规模普及阶段。2025 年国内新能源乘用车零售占全部乘用车零售约 53.9%,由 1,280.9 ÷ 2,374.4 计算。后续要分别评估国内替代、换购与海外需求,不能把整个产业的增长等同于每家企业都能赚钱。
| 指标,单位:万辆 | 2025 年全年 | 2026 年 1 至 8 月 |
|---|---|---|
| 新能源汽车销量,中汽协口径 | 1,649.0 | 1,065.0 |
| 上述销量同比 | +28.2% | +10.7% |
| 新能源汽车出口,中汽协口径 | 261.5 | 343.5 |
| 新能源乘用车国内零售,乘联分会口径 | 1,280.9 | 667.4 |
| 上述零售同比 | +17.6% | -12.1% |
中汽协销量包含乘用车、商用车和出口;乘联分会国内零售更贴近国内乘用车终端需求。这些数字没有互相否定,而是在描述不同环节。不同长度报告期的销量也不能直接相除来计算增长率。来源:工信部 2025 年、工信部 2026 年 8 月、乘联分会 2025 年、乘联分会 2026 年 8 月。
02 / The leading players
先看规模,再看每家的生意
以下把 2026 年 8 月国内新能源乘用车零售超过 2 万辆的 15 个统计项作为观察名单。这是单月快照,不是全年排名或投资排序。图中保留集团、企业、品牌和合作体系的原始名称。
比亚迪领先,头部不止新势力
2026 年 8 月 · 新能源乘用车国内零售 · 万辆
- 01比亚迪汽车23.3923.3% 份额
- 02吉利汽车11.0611.0% 份额
- 03零跑汽车8.498.4% 份额
- 04长安汽车5.795.8% 份额
- 05上汽通用五菱5.315.3% 份额
- 06特斯拉中国5.005.0% 份额
- 07奇瑞汽车4.644.6% 份额
- 08鸿蒙智行4.214.2% 份额
- 09理想汽车3.773.7% 份额
- 10蔚来汽车3.573.5% 份额
- 11长城汽车3.353.3% 份额
- 12小鹏汽车3.103.1% 份额
- 13小米汽车3.023.0% 份额
- 14上汽乘用车2.772.8% 份额
- 15广汽埃安2.452.4% 份额
份额按约 100.5 万辆市场总量估算。紫色为鸿蒙智行合作体系;保留来源统计名称,不加总计算集中度。
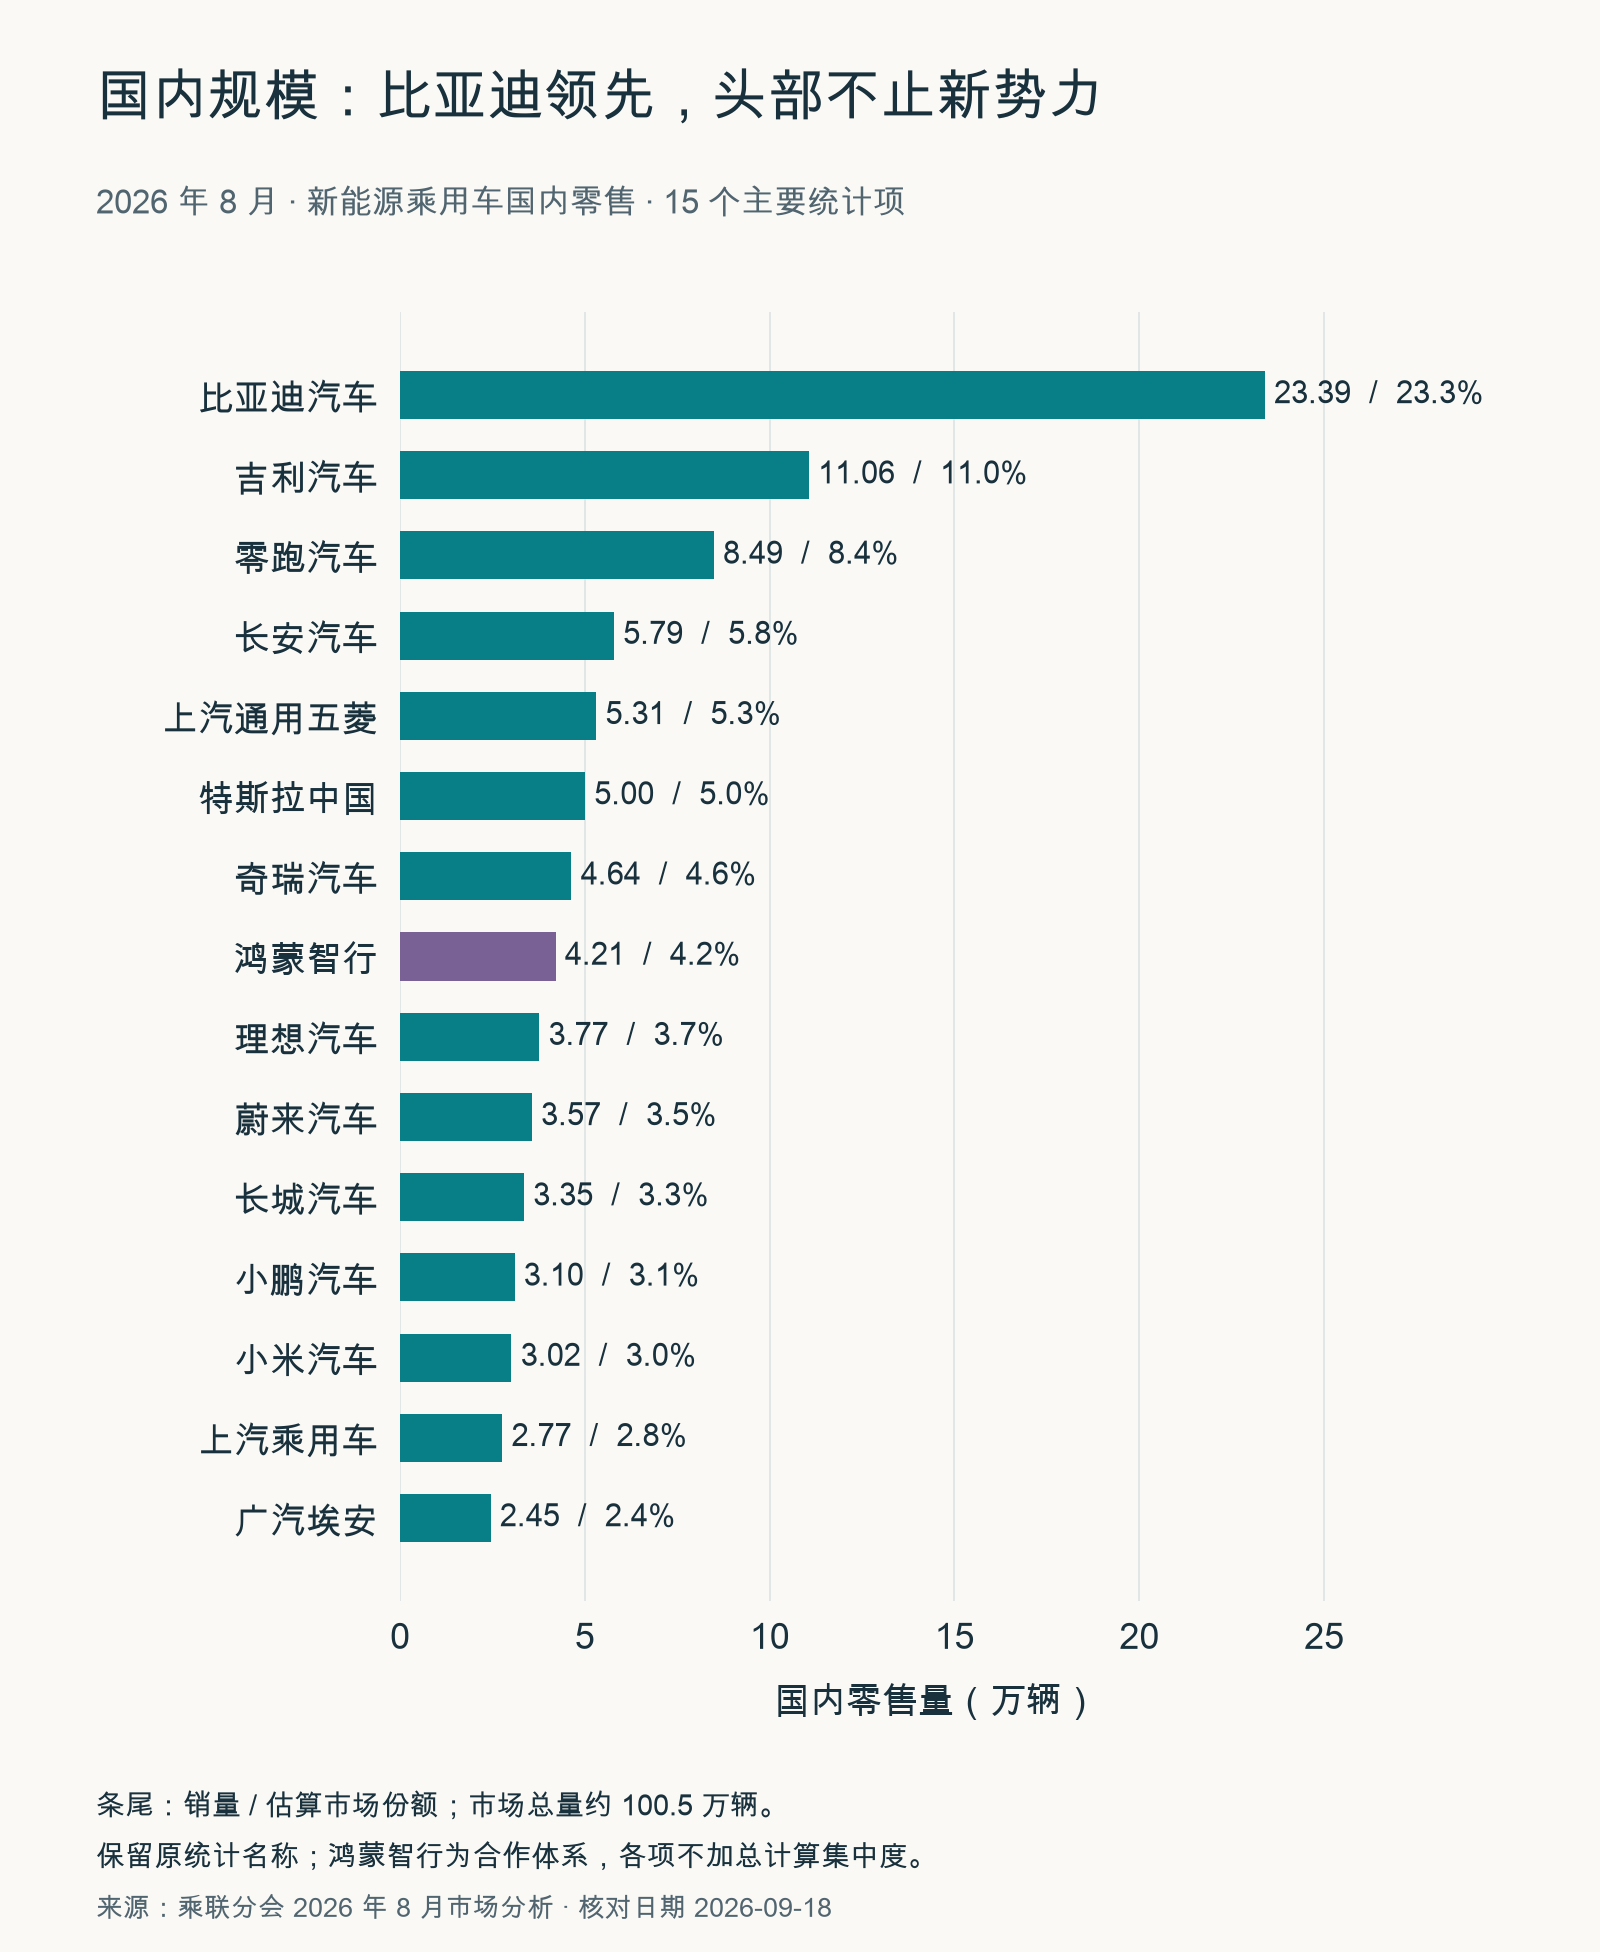
比亚迪当月国内零售约为吉利的 2.1 倍、零跑的 2.8 倍。长安、上汽通用五菱、奇瑞等同样占据重要位置;只比较蔚来、小鹏、理想和小米,会漏掉相当一部分竞争者。规模优势能否转化为利润,还要看产品组合、价格和成本。
十五个玩家,十五个观察切口
展开查看每个玩家值得追问的问题。数量为当月国内零售,下面的文字是研究角度,不是能力评分。
01比亚迪汽车233,943 辆
多品牌覆盖带来规模。继续看采购、平台与工厂效率能否转化为利润,而不是只看卖了多少车。
02吉利汽车110,560 辆
吉利、领克、极氪覆盖不同需求。需要拆开品牌贡献,判断协同是否改善成本和产品效率。
03零跑汽车84,874 辆
当月国内零售进入前三。下一步应验证销量的持续性,以及规模增长能否覆盖研发和销售投入。
04长安汽车57,874 辆
传统车企转型的重要样本。需要拆开具体品牌和产品,避免以集团总量代替新能源业务表现。
05上汽通用五菱53,087 辆
规模之外,单车售价和产品组合决定收入与利润。低价格产品的销量不能与高价格产品等量看待。
06特斯拉中国50,047 辆
中国国内零售与上海工厂出口分开看。不能把全球交付量或全球毛利当作中国市场表现。
07奇瑞汽车46,391 辆
当月新能源出口高于国内零售。海外终端销售、渠道库存和回款,是理解经营质量的重要信息。
08鸿蒙智行42,101 辆
这是合作体系,官网列有问界、智界、享界、尊界和尚界。研究利润时要回到具体合作企业。
09理想汽车37,679 辆
家庭用途产品同时涉及增程与纯电。产品换代和车型组合,会影响成交价与车辆毛利。
10蔚来汽车35,655 辆
车辆毛利同比改善。仍要继续看研发、渠道、服务投入,以及经营现金流能否持续。
11长城汽车33,531 辆
关注产品差异化能否维持成交价,并拆分品牌贡献。总量无法说明每种产品的经营质量。
12小鹏汽车30,982 辆
卖车与技术服务两类收入需要分别看。整体毛利率高于车辆毛利率,不代表每辆车赚得同样多。
13小米汽车30,153 辆
官网展示 SU7、YU7 等产品。关注需求持续性、交付与售后能力,不能用发布会订单替代交付。
14上汽乘用车27,663 辆
当月国内零售与新能源出口规模接近。上汽乘用车不等于上汽集团,也不能直接与其他子公司相加。
15广汽埃安24,510 辆
关注新品对销量和成交价的贡献。需要继续增加车型、渠道和用户维度,判断增长的来源。
产品定位也会变化。理想的披露同时涉及增程与纯电产品,小米官网展示 SU7、YU7 等产品,小鹏财报另有技术研发服务收入。产品与业务结构可以核查,但营销定位不等于消费者认可程度,某个品牌也不会永远固定在一个价位。
理想披露
· 小米产品 ·
小鹏披露
03 / Domestic demand & exports
出口,改变了规模的来源
工信部数据中,2026 年前八个月新能源出口已超过 2025 年全年。对有海外业务的企业,国内排名不足以描述它的规模,还需要查看目的地终端销售、渠道库存和回款。
国内排名,只说明了一部分
2026 年 8 月 · 新能源乘用车 · 数量单位:万辆
国内零售厂商出口
比亚迪汽车
吉利汽车
零跑汽车
长安汽车
上汽通用五菱
特斯拉中国
奇瑞汽车
上汽乘用车
出口为厂商口径,包含来源统计中的 CKD,不等于海外终端销售。两项存在库存与确认时点差异,不相加推算批发或海外收入占比。未列出的企业不代表没有出口。
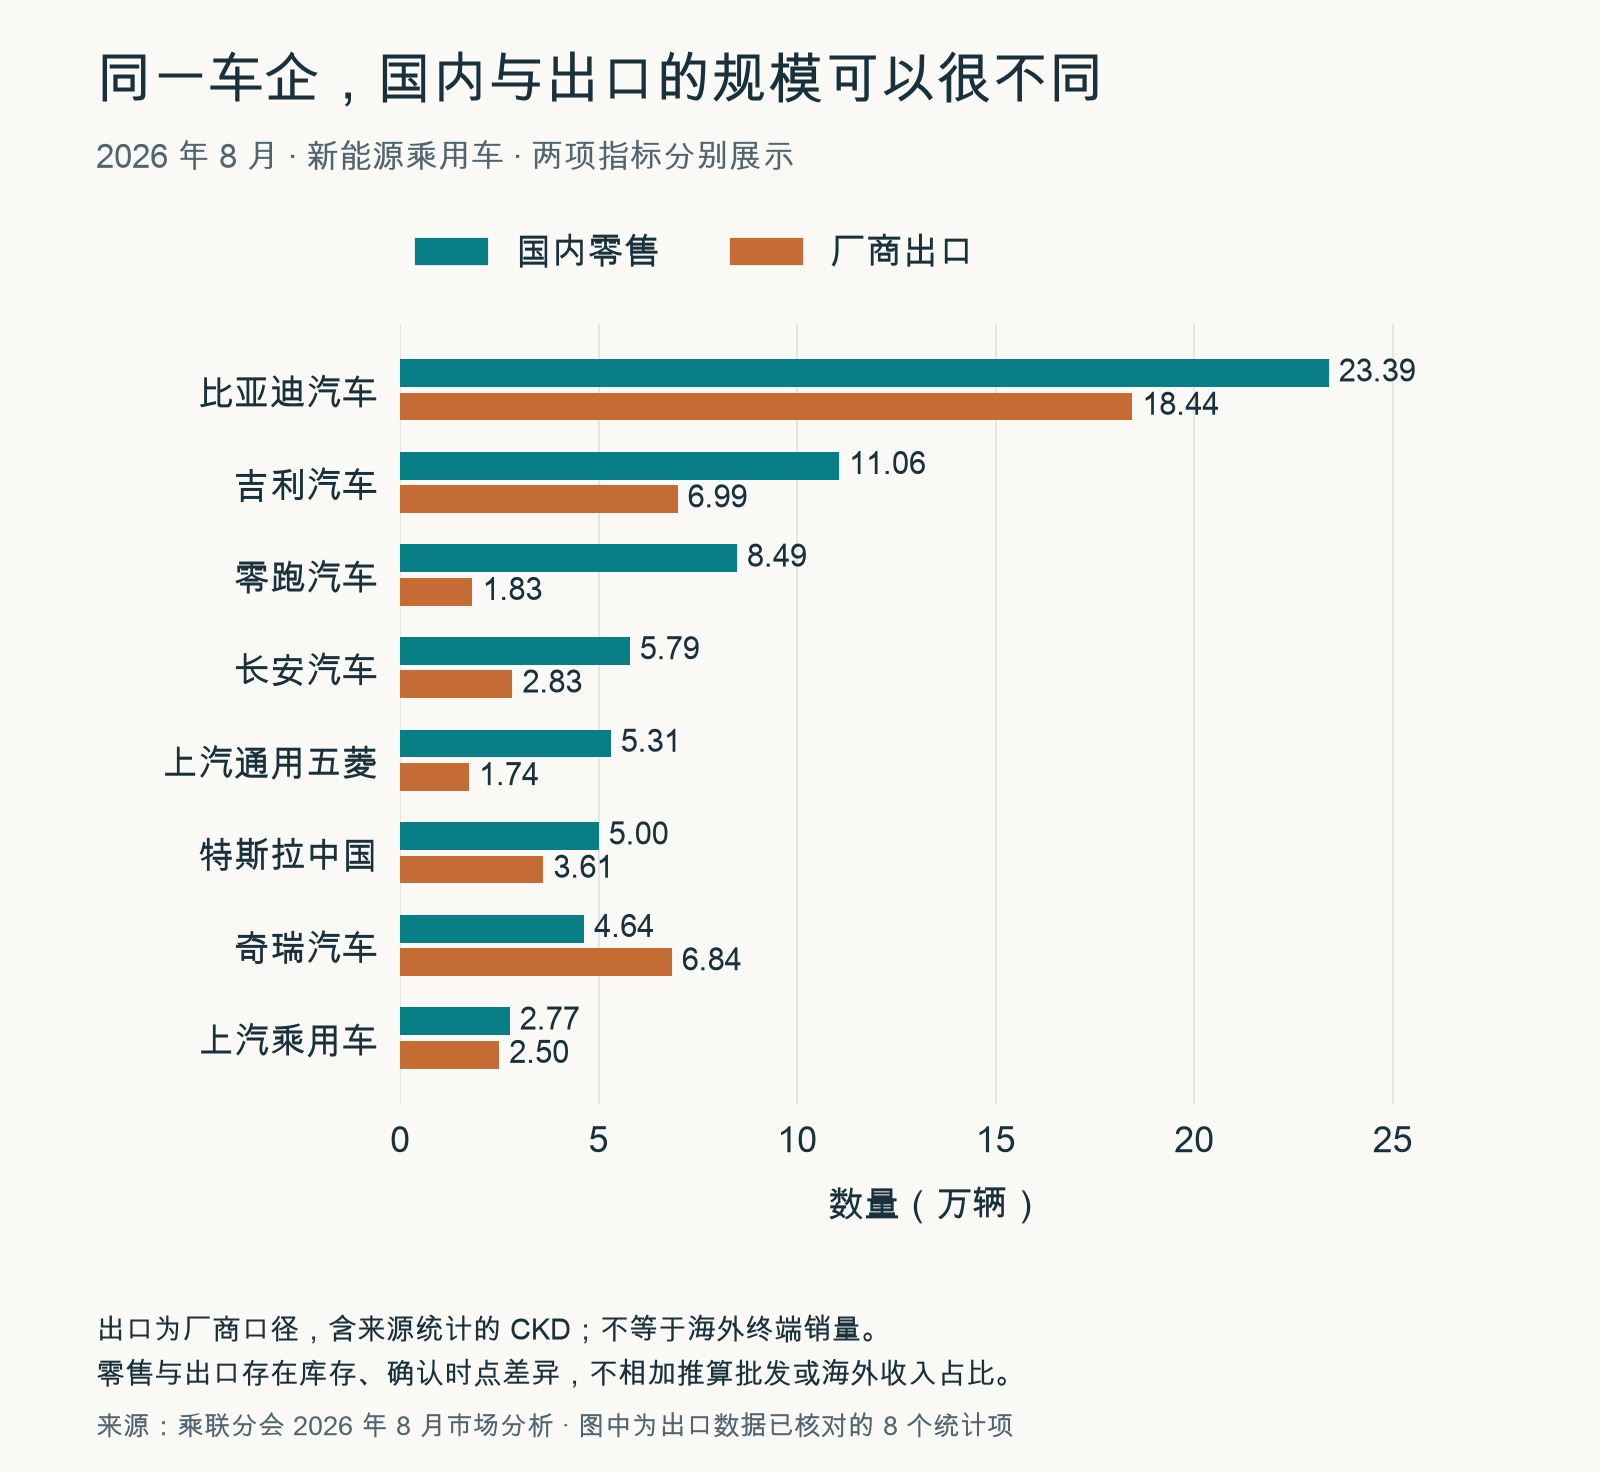
奇瑞当月新能源出口高于国内零售;零跑在这个样本中的国内零售明显高于出口;比亚迪两项均较大。由此可以推断,国内需求、海外库存和贸易措施对企业的影响可能不同。但单月数量不能证明长期出口竞争力,更不能说明海外净利润。
2026 年 2 月,欧盟委员会接受大众安徽 CUPRA Tavascan 的价格承诺,涉及最低进口价、数量约束及欧盟投资承诺,使该车型可按条件免缴相关反补贴税。这是特定企业、车型和承诺的案例,不能解释为中国电动车普遍取消了反补贴税。
欧盟委员会公告 ↗
04 / Economics
销量、毛利、现金,分开看
2026 年 1 至 7 月,规模以上汽车制造业营业收入同比增长 2.7%,利润总额下降 20.4%。以利润总额除以营业收入计算,利润率约 3.56%。这是包括燃油车及相关制造业务的汽车制造业数据,不能称为新能源整车企业平均净利率。国家统计局 ↗
同一个市场,不同的毛利方向
车辆毛利率 · 2025 年与 2026 年第二季度 · 三家样本
2025 Q22026 Q2
蔚来+8.2 个百分点
小鹏-2.2 个百分点
理想-10.0 个百分点
毛利尚未扣除研发、销售管理等费用,不等于公司净利率。未经审计的季度披露,仅用于三家同指标比较,不代表行业盈利排名。
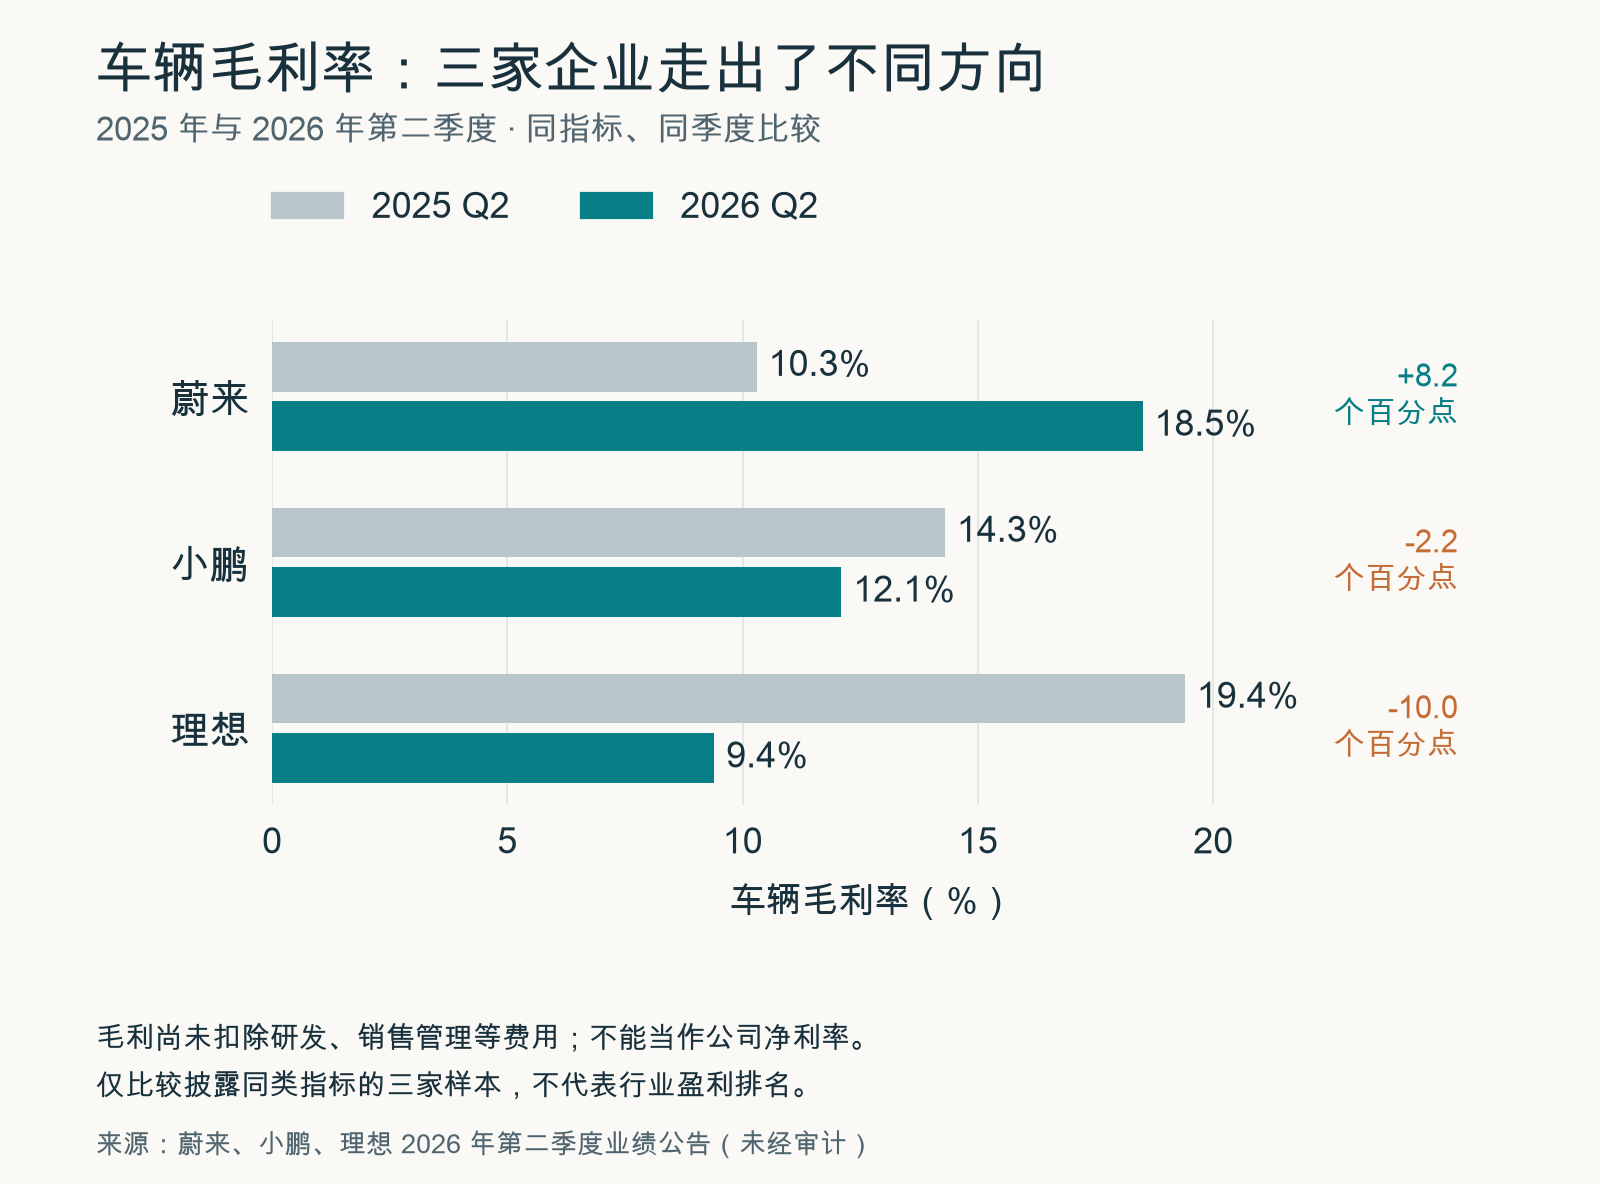
三家公司的变化方向不同,说明竞争并没有以相同方式影响每家企业。车辆毛利仍受车型组合、促销与换代影响;毛利改善之后,也要看是否足以覆盖研发和销售管理费用。
| 企业与报告期 | 披露的数据 | 理解时注意什么 |
|---|---|---|
| 比亚迪,2026 年上半年 | 归母净利润约 123.3 亿元,同比下降 20.54%;经营现金流净额约 373.3 亿元,同比增长 17.28% | 利润与现金流可以出现不同方向;集团财务含其他业务 |
| 小鹏,2026 年第二季度 | 整体毛利率 20.7%,车辆毛利率 12.1%;净亏损约 13.4 亿元 | 整体毛利率不能直接当作卖车毛利率 |
| 理想,2026 年第二季度 | 净亏损约 17.1 亿元,自由现金流约为负 13 亿元 | 产品换代、毛利变化与现金消耗要一起看 |
表中报告期和指标不同,不做直接盈利排名。来源:比亚迪半年报摘要,小鹏、理想财报见图 3。未核实的中国区毛利不能用全球毛利代替。
价格压力也不只表现为官方降价:金融贴息、保险补贴、配置升级、免费补能和渠道返利,都可能改变实际收益。本研究没有取得全市场成交价数据库,不估计统一降价幅度。经营现金流还受库存和供应商账期影响,不能只看一个总数。
05 / Inside the supply chain
一辆车背后,有几种不同的生意
整车销量增加,会沿着订单传导到上游,但每一层留下的利润并不相同。矿企受资源价格影响,材料厂要看加工收益与开工率,零部件厂依赖车型项目,设备商则更受新建产线和技术改造影响。本节按这些差异组织研究;列出的企业是代表样本,不是完整榜单,也不假定它们互相供货。
多条制造路线,汇入一辆车
产业分工示意 · 箭头表示加工或集成方向,不表示特定客户关系
电池路线
- 矿产与精炼
- 正负极、隔膜、电解液
- 电芯与电池包
资源供给 → 材料加工 → 电化学与系统集成
玻璃路线
- 石英砂、纯碱等
- 汽车级浮法玻璃
- 成型、夹层与功能集成
福耀等;上游还需要能源、胶片及其他配套材料
其他零部件
- 金属、芯片等
- 部件加工与制造
- 底盘、热管理、电子系统
拓普、三花汽零等;各系统并行供货
品牌自营制造,或由合作企业承担部分制造环节
设备与工艺服务
先导智能等供应制造设备与整线方案,服务电池或汽车相关工序。
回收与再利用
制造废料、退役电池经回收处理,部分材料可重新进入生产环节。
为便于理解省略了部分中间环节。企业可能跨越多个环节,材料厂也可能直接供货给电池厂或整车厂;名单不是市场份额排名。
中国的制造优势延伸到电池材料
2025 年 · 各环节全球产量中,中国境内生产所占比例
- 正极活性材料约 85%
- 负极活性材料> 90%
- 电芯> 80%
来源:IEA《Global EV Outlook 2026》制造与贸易章节。正负极指电动汽车电池用活性材料,电芯按报告电池生产口径。带“>”的柱仅画至已知下界,虚线端提示实际值更高;不是精确点估计。三项分母不同,不相加,也不代表矿产储量、产能或中国企业全球份额。
这张产量图反映的是制造活动集中在哪里。对海外建厂的车企,它提示了一个研究问题:整车或电芯在当地组装之后,上游材料、设备和工艺是否仍依赖跨境供应?本地生产比例、运输成本与供应保障,需要沿着各层分别核对。
电池厂:看每千瓦时的生意
动力电池的需求可以粗略拆成“装车数量 × 平均单车带电量”。同样卖出一辆车,大电池纯电车与小电池插混车对电池需求的贡献不同。电芯是基本电化学单元,电池包还涉及结构件、连接、热管理和电池管理系统;比较报价时必须先统一电芯或电池包层级。
宁德时代、 比亚迪和 亿纬锂能可以作为三个观察样本。宁德时代 2025 年锂离子电池销量为 661 GWh,包含动力、储能等用途;公司援引 SNE Research 披露的全球动力电池份额为 39.2%。这两个数字的范围不同,更不能把全球份额当作中国装车份额。比亚迪同时经营电池与整车,集团利润不等于独立电池业务利润;亿纬也覆盖多种电池产品,需按业务拆分。
对电池企业,值得连续跟踪的是出货与装车的差异、每千瓦时售价及成本、良率、质保支出和回款。产能是一定时期可生产多少,出货是实际卖出多少,装车是装进汽车多少;新增产能、库存变化和储能业务,都会让三者出现差距。
从矿到材料,要分清资源价格与加工收益
原材料不仅有锂。三元正极通常涉及镍、钴、锰,磷酸铁锂正极使用锂、铁、磷,正极体系不依赖镍和钴;石墨用于主流负极,铜、铝也参与集流体和其他部件。矿产开采、精炼与电池级材料制备是不同工序,有矿不等于能直接交付合格电池材料。IEA 电池材料与化学体系说明 ↗
| 环节与作用 | 代表企业及核查来源 | 研究重点 |
|---|---|---|
| 锂资源与锂盐:将矿石、卤水等转成可用锂化合物 | 赣锋锂业 | 资源禀赋、开采与精炼成本、锂价、库存及资本开支;自有资源与外购原料模式不同 |
| 三元前驱体:正极材料的中间加工环节 | 华友钴业 | 金属采购与售价联动、加工收益、良率;不能只看含金属价值的销售额 |
| 正极活性材料:储存锂离子的电极材料 | 湖南裕能,以磷酸铁锂产品为主 | 压实密度、稳定性与客户认证;销量增长是否被加工收益下降抵消 |
| 负极活性材料:主流路线包括石墨 | 贝特瑞,也有正极等业务 | 材料性能、石墨化等工序成本、能耗和新产线爬坡;负极业务需单独看 |
| 隔膜:隔开正负极并允许离子通过 | 恩捷股份 | 厚度、涂覆、良率与产线利用率;扩产不等于有效需求增长 |
| 电解液:提供离子传输介质 | 天赐材料 2026 年半年报 | 锂盐、溶剂和添加剂成本,配方与客户认证;注意材料价格传导时滞 |
锂价上涨可能增加低成本资源端的收益,却抬高外购原料加工厂的成本;下跌又可能带来库存减值。合同是否按原料价格联动、多久重定价、库存用了哪个时期的采购成本,都会改变利润出现的时间。因此“新能源车多卖了多少”不足以直接推算矿企或材料厂利润。
技术路线也会改变需求结构。磷酸铁锂占比增加,不能直接推导镍、钴需求同幅增长;换成钠离子体系,正负极与电解质配套又会变化。固态电池的样品、试产线与稳定量产需要分别看,不能用发布目标直接预测现有材料何时被替代。
回收把这条链部分接回材料端,但能否赚钱还取决于废料来源、回收率、处理成本和再生材料售价。宁德时代与赣锋均披露回收相关业务或工艺;这能证明业务布局,不能证明回收板块的独立盈利。IEA 也提示回收产能与可获得废料不匹配的风险。回收章节 ↗
汽车玻璃:既看装车量,也看一辆车用什么玻璃
福耀玻璃 2025 年年报显示,公司合并营收约 457.87 亿元,同比增长 16.65%;高附加值产品占比较上年提高 5.44 个百分点,产品包括全景天幕、调光、抬头显示、隔热和可加热玻璃等。这里的营收包含全球及燃油车相关业务,不是中国新能源车玻璃市场规模;5.44 是占比的变化,不是占比本身。
汽车玻璃可以从石英砂、纯碱等原料起步,经浮法玻璃、成型加工、钢化或夹层等不同工艺,再加入适合车型的功能。福耀年报列出的成本还包括胶片、人工、电力、天然气和制造费用。研究重点是单车玻璃面积、功能配置、客户认证、加工良率、运输与就近供货能力;配置升级可能增加单车价值,也可能伴随更高制造成本。
沿着同样思路,还应看三花汽零 的阀、泵、换热器和电池冷板等热管理产品,以及拓普集团 的底盘、车身轻量化、热管理等产品。它们的产品范围有官网依据,具体供货车型与份额则需另查项目披露。快充、大电池和配置变化可能改变系统需求,但不能仅凭技术趋势就确定某个供应商受益多少。
“制造厂”需要分成整车工厂、合同制造和设备商
| 类型 | 做什么、如何理解收入 | 代表与观察方式 |
|---|---|---|
| 整车企业的生产工厂 | 将零件变成完成检测的汽车;同一企业内部工厂不一定单独确认对外销售收入 | 比亚迪、吉利等整车企业:看具体基地、车型、班次、良率及单位制造成本 |
| 合同制造企业 | 根据合同为品牌客户提供工程、组装等服务;收入可能含不同范围的材料与制造活动 | 麦格纳:结合项目合同、客户订单和产能利用率分析,不能默认收入都是代工费 |
| 产线与设备供应商 | 向工厂交付设备、整线及相关服务;订单、交付、验收和收款有时间差 | 先导智能:官网列有锂电整线、模组/电池包、电驱等方案;看新签订单、验收和现金回收 |
一个具体的合同制造案例:广汽在 2025 年 11 月公布,AION V 已在麦格纳奥地利格拉茨工厂开始量产。这证明制造分工存在,不说明所有车型采用同一模式,也不能仅凭当地组装推定全部零部件原产地或税负。广汽公告 ↗ 设备业务范围见先导智能官网。
当行业已有足够产能时,整车或电池销量增长也可能靠提高现有产线利用率实现,设备新增订单未必同步增加。技术改造又可能在总需求较弱时带来设备订单。对设备厂,定点、签约、交货、验收和现金到账,应该分别追踪。
用同一组问题,检查上游增长是否有质量
研究一家供应商时,可以沿着“客户生产计划 → 实际采购 → 供应商交付 → 收入确认 → 毛利 → 现金回收”逐项核对。车型定点是进入项目的机会,通常不能当作已经实现的销量;账面营收增加,也可能同时增加应收账款和存货。
| 环节 | 除销量外,再看什么 | 容易误读的信号 |
|---|---|---|
| 矿产与材料 | 单位成本、加工收益、库存损益、资本开支 | 把商品涨价带来的收入增长当作竞争力提升 |
| 电池 | 分业务 GWh、单位毛利、良率、质保与现金流 | 将储能出货、动力装车和名义产能混用 |
| 玻璃与其他零部件 | 单车供货价值、项目量产、客户集中度、账期 | 把获得车型定点当作最终订单保证 |
| 工厂与设备 | 实际产出、利用率、在手订单、验收与回款 | 将建厂规模或设备签约额当作已实现利润 |
本节给出研究框架与代表样本,尚未建立供应商逐车型关系、实时原料报价、全行业产能利用率及同口径盈利数据库。上述机制分析和假设算例不构成企业盈利预测;供应链资料核查日期为 2026 年 9 月 19 日。
06 / Users, technology & policy
技术的价值,落在真实使用条件里
新能源汽车包括纯电、插电式混合动力(含增程)和燃料电池汽车;普通非插电混合动力不属于这个政策口径。用户适合哪种路线,取决于家充、里程和长途补能条件,不能只比宣传续航。
有稳定家充、以通勤为主的家庭,可以重点比较纯电的到手价、实际能耗和残值。长途频繁、补能不稳定的家庭,需要同时检查插混或增程的亏电油耗,以及纯电的高速续航和沿途补能。高里程运营还应把停运、维修与融资成本算进去。以上是场景分析,不是消费者调查结果。
IEA 报告显示,2025 年中国电池包平均价格比北美低约 30%、比欧洲低约 35%。这个指标含电动车和储能应用,不能视为同款汽车的电池报价差。较低电池成本可能让用户受益,但不代表材料、电芯和整车企业能同时增加利润。IEA 电池章节
截至 2026 年 6 月底,全国充电设施合计 2,305.7 万枪,其中公共设施 500.9 万枪。统计单位是充电枪,不是充电站。用户体验还取决于位置、开放时间、故障率、节假日排队和车桩匹配。国家能源局
工信部 2026 年 7 月公布《智能网联汽车 组合驾驶辅助系统安全要求》发布信息,注明拟于 2027 年 1 月 1 日实施。其定义仍以驾驶人持续观察交通状况并控制车辆为前提。配置数量不能直接等同于自动驾驶能力,需看运行条件、驾驶员监测和失效响应。工信部标准说明
Policy / Purchase timing
政策也会改变到手价与购买时间
07 / What to watch next
未来两三年,看条件如何变化
以下为条件推演,没有赋予概率,也不是精确销量预测。
| 情景 | 需要出现的条件 | 值得跟踪的证据 |
|---|---|---|
| 需求逐步修复 | 国内购车需求回稳,政策衔接改善,海外终端消化顺畅 | 国内零售恢复与车辆毛利同时改善 |
| 技术与降本加快普及 | 实际购车成本下降,日常补能更便利 | 成交价、补能体验、复购与用户真实支出 |
| 调整时间延长 | 国内需求持续弱,出口受限,竞争投入增加 | 库存、现金消耗、供应商账期和渠道退出 |
基于上述证据,本文判断:成本、产品更新、渠道效率和现金管理,会比单一的销量增速更有助于解释企业差异。需要持续观察国内零售的三个月趋势、车辆毛利与自由现金流,以及出口目的地的终端注册和库存。
Sources / Methods
沿着数据,回到原始资料
来源以官方统计、行业协会、企业披露及国际机构报告为主。车企官网用于核实产品和品牌结构,不作为性能、安全或商业成功的独立证明。所有图表保留时期、单位和统计边界。
- 乘联分会:2026 年 8 月市场分析
图 1、图 2 及市场零售。 - 乘联分会:2025 年全年市场分析
完整年度国内零售基线。 - 工信部:2025 年汽车工业运行
中汽协全行业销量与出口。 - 工信部:2026 年 8 月汽车工业运行
当年累计销量与出口。 - 国家统计局:2026 年前七个月工业企业利润
汽车制造业营收、利润与口径。 - 蔚来 2026 年第二季度业绩
图 3 的车辆毛利率。 - 小鹏 2026 年第二季度业绩
车辆毛利、整体毛利与业务结构。 - 理想 2026 年第二季度业绩
车辆毛利、现金流与产品结构。 - 比亚迪 2026 年半年报摘要
集团归母净利润与经营现金流。 - IEA:Global EV Outlook 2026 电池章节
电池成本的区域差异。 - IEA:制造与贸易章节
图 5 的材料与电芯产量占比。 - 宁德时代:2025 年年度业绩摘要
电池销量、业务范围及回收。 - 福耀玻璃:2025 年年度报告
玻璃工艺、原料、收入及高附加值产品。 - 天赐材料:2026 年半年度报告
电解液与配套材料业务。
政策、补能与品牌资料的直接链接随正文列出。比率可能因原始数据四舍五入而略有偏差;图中“百分点”表示两个百分比的算术差,不能与相对增长率混用。